UpCohésia
- 603.00 Avis
- 4,7
- Développeur
- Upcoop
- Publié
- 11 mars 2020
Captures d'écran
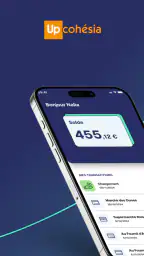
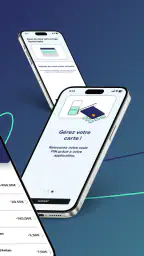
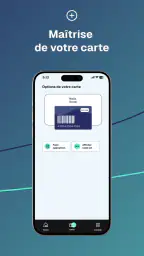
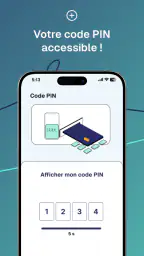
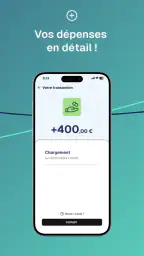
Quand on reçoit une aide liée aux dépenses du quotidien, le problème n’est pas toujours de l’obtenir. C’est souvent de savoir ce qu’il reste, où l’utiliser, quelles dépenses sont concernées et comment éviter les mauvaises surprises. C’est dans ce moment très concret que j’ai trouvé UpCohésia intéressante. Cette application financière développée par Upcoop cherche moins à remplacer une banque qu’à rendre le suivi des aides et des dépenses plus lisible.
Mon impression générale est celle d’un outil spécialisé, à utiliser comme un point de repère entre une aide accordée, son utilisation et le budget réel du foyer. Elle est gratuite, classée PEGI 3 et disponible sur Android à partir de la version 7.0. Son installation dépasse les 500 000, avec une moyenne de 4,7 sur environ 4 000 évaluations. Ces chiffres ne remplacent pas un essai personnel, mais ils montrent que l’application a trouvé son public.
Du besoin initial au suivi des dépenses
Commencer par comprendre ce que l’on veut suivre
Je conseille de ne pas ouvrir UpCohésia comme on ouvrirait une application bancaire classique. Son intérêt apparaît surtout quand on part d’une situation précise : une aide à gérer, des dépenses associées à contrôler ou un montant disponible à garder en tête. Si l’on cherche uniquement un compte courant, des virements ou une vision complète de ses produits bancaires, ce n’est pas le bon point de départ.
La première étape consiste donc à identifier le rôle que l’application doit jouer dans votre quotidien. Pour moi, elle fonctionne comme un espace de consultation et d’organisation autour des aides et des dépenses, plutôt que comme un tableau général de toutes les finances personnelles. Cette distinction est importante : elle évite d’attendre les mêmes outils que dans une application bancaire traditionnelle.
Le fait qu’elle soit gratuite facilite cette première tentative. Je peux l’installer, regarder si son fonctionnement correspond à mon besoin et décider ensuite de l’intégrer à ma routine. La version actuelle est la 3.9.0, ce qui donne une indication utile avant l’installation, notamment si l’on utilise un téléphone plus ancien.
Le parcours quotidien que j’ai retenu
Dans un scénario réaliste, imaginons une personne qui reçoit une aide destinée à certaines dépenses. Elle ouvre l’application avant de faire ses achats, vérifie la situation disponible, puis utilise cette information pour décider si la dépense entre bien dans son budget. Après l’achat, elle revient consulter l’évolution de son enveloppe au lieu de se fier à sa mémoire ou à des reçus éparpillés.
Ce geste peut sembler simple, mais il change la manière de suivre une aide. Sans outil dédié, on alterne souvent entre messages, documents, relevés et calcul mental. Ici, l’idée est de réunir le suivi dans un même environnement. Le vrai bénéfice est de réduire les petits moments d’incertitude avant et après une dépense.
Je recommande une routine courte plutôt qu’une consultation permanente. Une vérification avant les achats importants, puis un contrôle après les dépenses principales, suffit généralement à garder une vision claire. Cette méthode évite de transformer l’application en tâche supplémentaire et permet de repérer plus vite un montant inattendu ou une opération qui demande une vérification.
Un outil pour relier l’aide à la réalité du budget
Ce que j’apprécie dans cette approche, c’est le lien entre une aide théorique et son usage concret. Une somme annoncée sur un document ne dit pas forcément ce qu’il reste après plusieurs dépenses. De la même façon, un montant disponible ne signifie pas automatiquement que chaque achat du quotidien est pertinent dans ce cadre.
UpCohésia aide à garder cette nuance en tête. Je ne l’utiliserais pas pour remplacer un budget familial complet, mais pour isoler une partie particulière de mes dépenses. C’est particulièrement pratique lorsque plusieurs personnes doivent comprendre la même situation : la personne qui bénéficie de l’aide, celle qui organise les achats ou celle qui accompagne la gestion au quotidien.
Les transmissions entre les personnes concernées
Le suivi financier ne se limite pas toujours à une seule personne. Il peut y avoir un proche qui aide à vérifier les dépenses, un professionnel qui accompagne la démarche ou un membre du foyer qui prend en charge les achats. Dans ce type de situation, l’application sert de point de référence, mais elle ne supprime pas la nécessité de communiquer clairement.
J’ai trouvé utile de distinguer trois moments : ce qui était prévu, ce qui a réellement été dépensé et ce qu’il reste à utiliser. Cette séparation évite les discussions basées sur des souvenirs différents. Elle permet aussi de poser une question précise lorsqu’une opération semble mal comprise, au lieu de remettre en cause tout le suivi.
La friction apparaît lorsque plusieurs personnes ont besoin d’une information au même moment mais n’utilisent pas la même méthode. L’application peut centraliser une partie du parcours, mais elle ne remplace pas les accords familiaux ni les explications nécessaires. Pour une gestion à plusieurs, je conseille de définir qui consulte, qui effectue les achats et qui vérifie le résultat.
Le résultat : moins de calcul mental, plus de visibilité
Après quelques consultations, le résultat le plus intéressant n’est pas une impression de sophistication. C’est plutôt une meilleure visibilité sur une enveloppe précise. Je sais davantage où j’en suis, je peux préparer une dépense sans repartir de zéro et je limite les erreurs liées à une note oubliée.
Cette visibilité est aussi utile pour préparer la suite. Si une dépense importante approche, je peux regarder la situation avant de m’engager. Si le montant restant est faible, je le vois plus tôt et je peux adapter mes choix. L’application devient alors un outil de décision, pas seulement un endroit où regarder des informations après coup.
Pour une personne qui reçoit régulièrement des aides ou qui doit suivre des dépenses encadrées, cette continuité a une vraie valeur. Elle évite de traiter chaque achat comme un événement isolé. À l’inverse, quelqu’un qui n’a aucun besoin lié à ce type de gestion risque de ne pas trouver suffisamment d’intérêt à l’utiliser au quotidien.
Ce que l’application change face aux solutions habituelles
La comparaison la plus naturelle se fait avec l’application bancaire, le carnet de notes ou le tableur. Une banque donne souvent une vision large des comptes et des transactions, mais elle ne présente pas forcément une aide avec le contexte qui l’accompagne. Un tableur offre beaucoup de liberté, mais demande une saisie et une discipline régulières. Le carnet est simple, mais devient vite difficile à maintenir dès que plusieurs dépenses s’accumulent.
UpCohésia se place entre ces options. Elle est plus ciblée qu’une banque et plus structurée qu’une note personnelle. En contrepartie, elle n’a pas vocation à devenir le centre de toute la gestion financière. Si votre priorité est de comparer des comptes, de suivre des placements ou de construire un budget très détaillé, une application bancaire ou budgétaire classique sera probablement plus adaptée.
Son avantage apparaît lorsque la question n’est pas « combien ai-je sur tous mes comptes ? », mais plutôt « comment suivre correctement cette aide et les dépenses qui lui sont liées ? ». C’est une différence de perspective importante. Elle explique aussi pourquoi l’application peut sembler très pertinente à certains utilisateurs et beaucoup moins utile à d’autres.
Trois habitudes qui améliorent vraiment l’usage
La première consiste à consulter l’application avant une dépense inhabituelle, pas seulement après. C’est le meilleur moyen d’éviter de découvrir trop tard qu’un montant disponible ne correspond pas à ce que l’on imaginait. Cette habitude est particulièrement utile lorsque l’achat est important ou lorsque plusieurs dépenses ont déjà été réalisées récemment.
La deuxième est de garder une trace mentale du motif de chaque consultation. Je peux me demander : est-ce que je vérifie un solde, une dépense récente ou la préparation d’un achat ? Cette question paraît anodine, mais elle m’aide à ne pas parcourir l’application sans objectif. Elle rend aussi les échanges avec un proche plus précis.
La troisième est de faire un point régulier avec les personnes impliquées dans la gestion. Une application ne peut pas deviner qu’un achat était destiné à une autre personne ou qu’une dépense a été décidée collectivement. En partageant le même vocabulaire et les mêmes repères, on réduit le risque de doublon, d’oubli ou de mauvaise interprétation.
Les limites qui peuvent interrompre le parcours
Le premier point de friction est l’écart entre une application spécialisée et les attentes d’un outil bancaire complet. Si je veux visualiser l’ensemble de mes revenus, catégoriser toutes mes dépenses, programmer des opérations ou analyser mon budget sur de nombreux mois, je dois me tourner vers une autre solution. UpCohésia ne doit pas être jugée sur des fonctions qui ne correspondent pas à son objectif.
Le deuxième point concerne la dépendance à la clarté des informations disponibles. Une application peut simplifier le suivi, mais elle ne rend pas automatiquement une situation administrative simple. Si je ne comprends pas la nature d’une aide ou la façon dont une dépense doit être interprétée, je dois d’abord obtenir l’explication auprès de l’organisme ou de la personne compétente.
Le troisième est humain : l’outil ne sert que si les personnes concernées l’intègrent dans leur routine. Une consultation irrégulière, des achats non vérifiés ou des échanges incomplets peuvent recréer les mêmes problèmes qu’avec un carnet ou des messages. Dans ce cas, la difficulté vient moins de l’interface que de l’organisation autour de l’application.
Je conseille également de vérifier la compatibilité du téléphone avant de commencer, puisque l’application demande Android 7.0 ou une version ultérieure. Sur un appareil très ancien, cette condition peut devenir un obstacle pratique. Pour un utilisateur iOS, il est préférable de vérifier directement la disponibilité correspondant à son appareil avant de prévoir toute la démarche.
À qui je la recommande, et à qui je la déconseille
Je la recommande d’abord aux personnes qui veulent suivre une aide sans mélanger cette gestion avec toutes leurs opérations bancaires. Elle peut aussi convenir à un foyer qui cherche un repère commun pour les dépenses concernées, à condition que chacun accepte de respecter le même processus. Les utilisateurs qui aiment vérifier une situation avant un achat devraient y trouver une utilité concrète.
Elle me paraît moins adaptée à ceux qui recherchent une application de budget universelle. Si votre besoin principal est de gérer plusieurs comptes, de construire des graphiques détaillés ou de piloter des objectifs financiers très variés, une solution généraliste offrira davantage de profondeur. De même, si vous ne recevez pas d’aide à suivre et n’avez pas de dépenses associées, son intérêt sera limité.
Je ne la choisirais pas non plus comme unique outil pour une gestion financière complexe. Elle peut compléter une banque ou un tableur, mais elle ne les remplace pas forcément. Son efficacité vient justement de son périmètre plus resserré : elle évite de noyer une information importante dans un ensemble de données financières sans rapport.
Mon verdict après le parcours complet
UpCohésia remplit une fonction claire : aider à garder le fil entre une aide, les dépenses réalisées et le montant restant à considérer. J’aime son positionnement ciblé, sa gratuité et le fait qu’elle puisse s’insérer dans une routine très simple, avant et après les achats. Son intérêt est réel lorsque la gestion quotidienne demande un repère plus fiable que la mémoire ou quelques notes.
Je garde toutefois une réserve sur les attentes à avoir. Ce n’est pas une banque mobile complète ni un logiciel de budget destiné à tout analyser. Il faut accepter son rôle spécialisé et organiser correctement les échanges entre les personnes concernées. Quand ce cadre est respecté, l’application devient un support pratique ; quand on lui demande de gérer toute sa vie financière, elle risque de paraître trop limitée.
Avec une note moyenne de 4,7 sur environ 4 000 évaluations et plus de 500 000 installations, elle semble répondre à un besoin bien identifié. La présence d’environ 600 avis détaillés renforce aussi l’idée d’un produit réellement utilisé, plutôt qu’une application installée puis oubliée. Pour ma part, je la conseillerais à un ami qui cherche à suivre une aide et ses dépenses avec moins de confusion, tout en lui précisant de conserver un autre outil pour le reste de son budget.
En résumé, UpCohésia vaut surtout par la continuité qu’elle apporte : partir d’une aide ou d’un montant à gérer, vérifier avant d’agir, suivre les dépenses, puis partager une même vision du résultat. Ce parcours ne supprime pas toutes les difficultés, mais il rend les décisions quotidiennes plus lisibles. C’est une application financière de niche, et c’est précisément cette spécialisation qui fait sa force comme sa principale limite.
Points forts
- Interface claire et navigation intuitive
- même pour les nouveaux utilisateurs.
- Favorise les échanges et la participation au sein de la communauté.
- Permet de centraliser facilement les informations et activités proposées.
- Application pratique pour rester informé des nouveautés et événements.
- Approche collaborative qui encourage l’entraide entre les membres.
Limitations
- Certaines fonctionnalités peuvent dépendre du nombre d’utilisateurs actifs.
- Les notifications peuvent devenir trop fréquentes selon les réglages choisis.
- La qualité des échanges varie selon l’implication de la communauté.
- Une connexion Internet est généralement nécessaire pour accéder aux contenus.
- Des améliorations d’ergonomie pourraient être utiles sur certains écrans.
Questions Fréquemment Posées
Qu’est-ce qu’UpCohésia et à quoi sert cette application ?
UpCohésia est une application conçue pour faciliter la communication, le partage d’informations et la coordination au sein d’un groupe, d’une communauté ou d’une organisation. Selon les fonctionnalités proposées, elle peut centraliser des actualités, des échanges, des documents et certaines activités communes. Avant le téléchargement, vérifiez toutefois que votre établissement ou votre communauté utilise bien UpCohésia afin de profiter pleinement de ses services.
L’application UpCohésia est-elle gratuite à télécharger et à utiliser ?
Le téléchargement d’UpCohésia peut être gratuit sur Android ou iOS, mais certaines fonctions peuvent dépendre des services activés par l’organisation qui l’utilise. Il est donc conseillé de consulter la fiche officielle de l’application et ses éventuelles conditions d’utilisation avant l’installation. Des frais indirects peuvent aussi s’appliquer, notamment pour la consommation de données mobiles ou pour des services proposés séparément.
Faut-il créer un compte ou disposer d’un code d’accès pour utiliser UpCohésia ?
Dans la plupart des cas, l’accès à une application communautaire comme UpCohésia nécessite une inscription, une invitation ou des identifiants fournis par une organisation partenaire. Après l’installation, l’utilisateur peut être invité à renseigner son adresse e-mail, son numéro de téléphone ou un code d’activation. Si vous ne possédez pas encore d’accès, contactez l’administrateur de votre groupe plutôt que de créer plusieurs comptes.
Quelles autorisations UpCohésia peut-elle demander sur mon téléphone ?
UpCohésia peut demander certaines autorisations nécessaires à son fonctionnement, par exemple l’accès aux notifications, à Internet, aux fichiers ou à l’appareil photo si l’application permet de partager des documents et des images. Les permissions exactes varient selon la version et le système utilisé. Nous vous recommandons de les examiner attentivement lors de la première ouverture et de désactiver celles qui ne vous semblent pas indispensables.
UpCohésia protège-t-elle les données personnelles et les échanges des utilisateurs ?
Avant d’utiliser UpCohésia, prenez le temps de consulter sa politique de confidentialité afin de comprendre quelles données sont collectées, pourquoi elles le sont et combien de temps elles peuvent être conservées. Les informations partagées dans une communauté peuvent également être visibles par ses membres ou ses administrateurs. Évitez donc de publier des données sensibles et utilisez un mot de passe unique lorsque l’application en demande un.


